
CIRCULAR CIVIL MERCANTIL 13/2026 · 13 DE OCTUBRE DE 2026
ALERTA INFORMATIVA: Principales novedades del Real Decreto 29/2026, en materia de arrendamiento de vivienda.
El Boletín Oficial del Estado de 7 de octubre de 2026 ha publicado el Real Decreto-ley 29/2026, de 6 de octubre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible (en adelante, el “RDL 29/2026”). Se trata de la reforma más amplia del régimen de los arrendamientos urbanos desde la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (la “Ley de Vivienda”), y afecta de lleno a la operativa diaria de propietarios, gestores, inversores e inquilinos.
El RDL 29/2026 se estructura en tres grandes bloques: (i) medidas de regulación del mercado y protección frente a la especulación; (ii) medidas fiscales; y (iii) medidas de incremento del parque público y de fomento de la vivienda asequible. Entre las normas modificadas destacan la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos (“LAU”), la Ley de Vivienda, la Ley 1/2000, de Enjuiciamiento Civil (“LEC”) y las principales leyes tributarias (IRPF, IVA, Haciendas Locales y SOCIMI).
En síntesis, las novedades de mayor impacto para arrendadores e inquilinos son las siguientes:
-
- Nueva regulación del arrendamiento de vivienda temporal y del arrendamiento de habitaciones, que pasan a regirse por el régimen de la vivienda (título II LAU).
- Prórroga extraordinaria de hasta dos (2) años, a solicitud del inquilino, para los contratos de vivienda habitual cuya prórroga obligatoria finalice antes del 31 de diciembre de 2028 (o en los que finalice la prórroga tácita), y contención de la actualización de la renta (on carácter general, al 2%) hasta el 31 de diciembre de 2027.
- Prohibición de repercutir al inquilino los tributos de la vivienda (IBI incluido) y cualquier gasto de gestión inmobiliaria, y prohibición de exigirle un seguro de impago.
- Desaparición de la indemnización por desistimiento del arrendatario.
- Refuerzo del derecho de adquisición preferente del inquilino, también en ventas conjuntas o «en bloque».
- Nueva forma de acreditar la condición de gran tenedor (certificación registral) y nuevo criterio de cómputo de los edificios sin división horizontal.
- Nuevo régimen de suspensión de desahucios de personas vulnerables hasta el 31 de diciembre de 2030 y una enervación extraordinaria de la acción a cargo de la Administración.
- Medidas fiscales relevantes: nuevo sistema de reducciones del IRPF por alquiler, sujeción al IVA (10%) de los alquileres de corta duración, recargos del IBI a viviendas vacías y turísticas, y un gravamen especial a las SOCIMI.
Esta circular se centra en las medidas que afectan a la relación arrendaticia y al negocio inmobiliario. No se analizan las ayudas y mecanismos de financiación para la adquisición de vivienda (línea «TU CASA»), las líneas de avales ICO, ni la nueva Cuenta de Ahorro e Inversión Financia Europa, que el RDL 29/2026 también regula
Por último, dedicamos un apartado específico a Cataluña, donde buena parte de la nueva regulación de los arrendamientos temporales y de habitaciones queda desplazada por la Ley catalana 11/2025, de 29 de diciembre, que ya analizamos en nuestra Circular Civil Mercantil 1/2026.
Entrada en vigor y convalidación:
Entrada en vigor.- Conforme a su disposición final decimoprimera, el RDL 29/2026 entra en vigor el día siguiente al de su publicación en el BOE, esto es, el 8 de octubre de 2026, salvo las previsiones con fecha propia.
Convalidación.- Al tratarse de un real decreto-ley, el artículo 86.2 de la Constitución exige que sea sometido a debate y votación de totalidad del Congreso de los Diputados en el plazo de los treinta días siguientes a su promulgación. Encontrándose las Cortes Generales disueltas, esta función corresponde a la Diputación Permanente del Congreso.
Mientras no se produzca la votación, la norma está plenamente vigente y es de obligado cumplimiento. Si no fuera convalidada, quedaría derogada, con efectos desde ese momento y sin afectar en principio a los actos y contratos ya realizados a su amparo. Previsiblemente, el RDL 29/2026 será convalidado.
Reforma de la Ley de Arrendamientos Urbanos:
El artículo 3 del RDL 29/2026 introduce una modificación profunda de la LAU. Su objetivo declarado es impedir que el alquiler de temporada y el de habitaciones se utilicen para eludir las garantías del alquiler de vivienda habitual y los límites de renta de la Ley de Vivienda.
1.- Nuevo mapa de los arrendamientos de vivienda
El nuevo artículo 2 LAU distingue dos modalidades dentro del arrendamiento de vivienda, ambas sujetas al título II de la Ley:
-
- Arrendamiento de vivienda habitual: el que recae sobre una edificación habitable cuyo destino primordial es satisfacer la necesidad de vivienda del arrendatario, incluido el arrendamiento parcial de una habitación o estancia.
- Arrendamiento de vivienda temporal: el que cubre la necesidad de vivienda del arrendatario cuando éste se encuentra temporalmente desplazado de su domicilio habitual por una causa justificada y acreditable, incluido también el de habitaciones o estancias.
Como consecuencia, el artículo 3.2 LAU deja de calificar como «arrendamiento para uso distinto del de vivienda» a los arrendamientos «por temporada, sea esta de verano o cualquier otra«. Los arrendamientos para uso distinto quedan reservados a los destinados a actividades industriales, comerciales, profesionales, asistenciales, culturales o docentes, y se excluye expresamente de esta categoría el alojamiento u hospedaje de personas.
Se modifican también las exclusiones del artículo 5 LAU:
-
- La cesión de viviendas de uso turístico sigue excluida de la LAU, pero ahora comprende la cesión de la totalidad o de parte de la vivienda, comercializada por cualquier medio, y su duración máxima no podrá superar en ningún caso los 31 días. Una cesión superior a 31 días ya no podrá ampararse en la normativa turística.
- Se excluyen las cesiones de habitaciones que realicen las entidades del tercer sector de acción social, sin ánimo de lucro, en programas de acogida o inclusión de personas vulnerables.
2.- El arrendamiento de vivienda temporal
Es, sin duda, la novedad de mayor calado. Sus claves son las siguientes:
-
- Causa expresa, real y acreditable. El contrato debe recoger de forma expresa la causa del desplazamiento temporal del arrendatario (trabajo, estudios, tratamiento médico, espera de entrega de vivienda, etc.). La carga de la prueba recae sobre el arrendador (nuevo artículo 7.2 LAU).
- Sanción por falta de causa. Si el contrato no recoge una causa de temporalidad debidamente prevista, pierde su naturaleza temporal y queda sujeto al régimen de la vivienda habitual con efectos retroactivos a la fecha de su firma: plazo mínimo de cinco años (siete si el arrendador es persona jurídica), prórrogas, límites de renta, etc.
- Duración. Debe ser superior a 31 días y, como regla general, no superior a 12 meses (nuevo artículo 9 bis LAU). Si al vencimiento sigue existiendo la causa, puede prorrogarse por acuerdo expreso sin superar los 12 meses en total, salvo que la causa de temporalidad subsista más allá.
- Conversión en vivienda habitual. Si el contrato supera los 12 meses sin justificación en la causa, o si se novan o suceden más de dos contratos temporales consecutivos entre las mismas partes y sobre la misma vivienda, el primero de ellos se considera desde su origen un arrendamiento de vivienda habitual, con su plazo mínimo y régimen de prórrogas.
- Renta. Al ser ahora un arrendamiento de vivienda, le son aplicables los límites de renta en zonas de mercado residencial tensionado (artículos 17.6 y 17.7 LAU) y el límite de actualización anual vinculado al IRAV. Además, cuando en una misma vivienda se celebren sucesivos contratos temporales (con el mismo o con distintos inquilinos), la renta de los posteriores no podrá subir anualmente por encima del IRAV vigente (artículo 17.8 LAU).
- Desistimiento. El inquilino temporal puede desistir una vez transcurrido un mes desde la firma, con un preaviso de diez (10) días y sin indemnización alguna.
- Garantías. La garantía adicional a la fianza no puede exceder de una mensualidad de renta. Por su condición de arrendamiento de vivienda, la fianza legal será también de una mensualidad (frente a las dos del uso distinto).
- Conservación. El nuevo artículo 21 bis atribuye al arrendador la conservación de la vivienda y también las pequeñas reparaciones por desgaste ordinario. Comunicada una avería, el arrendador debe responder en cinco días hábiles; si no lo hace, el inquilino puede repararla y reclamar su importe o descontarlo de la renta del mes siguiente.
En cuanto a los contratos de temporada firmados antes del 8 de octubre de 2026, la nueva disposición transitoria octava LAU establece que siguen rigiéndose por su régimen anterior (uso distinto del de vivienda) hasta el fin del plazo pactado, momento en que se extinguen sin posibilidad de prórroga. Si se renuevan, el nuevo contrato quedará sometido ya al régimen del arrendamiento de vivienda temporal.
3.- El arrendamiento de habitaciones
El alquiler de habitaciones o estancias queda expresamente integrado en el arrendamiento de vivienda, habitual o temporal según la necesidad que cubra. Además:
-
- La suma de las rentas de los contratos de habitaciones vigentes simultáneamente sobre una misma vivienda no puede superar la renta del contrato de arrendamiento unitario de la vivienda completa (artículo 17.9 LAU).
- En zona tensionada, la renta del contrato unitario o, en su defecto, la suma de las rentas de los contratos por habitaciones deberá respetar los límites de los apartados 6, 7 y 8 del artículo 17 LAU.
Con ello se cierra la vía, muy extendida en la práctica, de fraccionar una vivienda en habitaciones para obtener una renta global superior a la permitida.
4.- Prórrogas del contrato de arrendamiento de vivienda habitual
El artículo 10 LAU mantiene en lo sustancial el régimen vigente: prórroga tácita anual de hasta tres (3) años tras el plazo mínimo; prórroga extraordinaria de un (1) año para inquilinos vulnerables cuando el arrendador es gran tenedor; y prórroga extraordinaria de hasta tres (3) años en zonas tensionadas.
La novedad relevante está en su ámbito: como se explica más adelante, estas prórrogas se extienden ahora a los contratos celebrados antes de la Ley de Vivienda (26 de mayo de 2023).
5.- Desistimiento del inquilino sin indemnización
El inquilino de vivienda habitual puede desistir pasados seis (6) meses con un preaviso de 30 días, como hasta ahora. Pero desaparece la posibilidad de pactar una indemnización a favor del arrendador (hasta ahora, una mensualidad por cada año de contrato pendiente): el nuevo artículo 11.3 LAU establece que el desistimiento no genera derecho a indemnización.
6.- Renta y actualización
-
- Zonas tensionadas (artículos 17.6 y 17.7 LAU). Se mantiene el sistema de contención: la renta del nuevo contrato no puede superar la del contrato anterior de los últimos cinco años (con los incrementos tasados de hasta un 10% por rehabilitación, mejora energética o de accesibilidad, o contratos de diez o más años) y, si el arrendador es gran tenedor, el límite del índice de referencia. Se refuerza la prohibición de repercutir nuevos gastos, tributos o conceptos no previstos en el contrato anterior.
- Actualización anual (artículo 18.1 LAU). El IRAV (Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda) se incorpora al propio artículo 18 como límite máximo de cualquier actualización y como índice supletorio cuando el contrato pacte la actualización sin precisar el índice. Sin pacto expreso, no hay actualización.
7.- Gastos: tributos, comunidad y honorarios
El nuevo artículo 20 LAU introduce tres (3) cambios de gran trascendencia práctica:
-
- Prohibición de repercutir tributos. En ningún caso pueden imponerse al inquilino los tributos asociados a la vivienda, salvo aquellos en los que el propio inquilino sea el obligado tributario. Esto afecta, singularmente, al IBI, que hasta ahora se repercutía con frecuencia por pacto.
- Gastos de comunidad. Pueden seguir pactándose a cargo del inquilino los gastos generales del inmueble no individualizables, por escrito y con su importe anual. Pero en edificios que no estén en régimen de propiedad horizontal (edificios de un solo propietario) ya no podrán imputarse gastos de comunidad al inquilino.
- Gastos de gestión inmobiliaria. No podrán repercutirse al inquilino, «ni directa ni indirectamente, bajo ningún concepto o denominación», los gastos derivados de la preparación, formalización, gestión, novación o renovación del contrato. Cualquier otro servicio no esencial solo podrá cobrarse al inquilino si este lo solicita expresamente por escrito, tras ser informado de su carácter opcional y de su coste.
Se mantiene la regla de que, durante los primeros cinco (5) años (siete (7) si el arrendador es persona jurídica), los gastos generales repercutidos solo pueden aumentar anualmente hasta el doble del incremento permitido para la renta. Los suministros con contador individual siguen siendo a cargo del inquilino.
8.- Reparaciones urgentes a instancia del inquilino
El nuevo artículo 21.5 LAU crea un procedimiento específico para los daños que afecten a la habitabilidad, seguridad o salubridad de la vivienda. El inquilino puede requerir por escrito la reparación adjuntando un presupuesto razonable. El arrendador dispone de 15 días naturales para aceptarlo, proponer una alternativa o ejecutar él mismo la obra. Si no responde o se niega injustificadamente, el inquilino puede ejecutar la reparación y descontar su coste de las rentas futuras, siempre que sea razonable y esté documentado.
9.- Derecho de adquisición preferente del inquilino
El artículo 25 LAU se reescribe para reforzar el tanteo y retracto del inquilino, con especial incidencia en las operaciones de inversión:
-
- Ventas conjuntas o «en bloque». El derecho no decae porque la vivienda se venda junto con otras viviendas, locales o activos, siempre que sea jurídicamente individualizable. Hasta ahora, el artículo 25.7 LAU excluía el tanteo y retracto cuando la vivienda se vendía conjuntamente con las restantes viviendas y locales del arrendador en el mismo inmueble, o cuando se vendía la totalidad del edificio a un mismo comprador. Solo si en el inmueble existe una única vivienda se mantiene la regla tradicional a favor del inquilino.
- Precio imputado. La notificación al inquilino debe expresar el precio imputado a su vivienda y los criterios objetivos utilizados, atendiendo preferentemente al valor de referencia catastral o, en su defecto, a una tasación independiente. Son ineficaces frente al inquilino las asignaciones de precio dirigidas a obstaculizar su derecho.
- Retracto. Procede si no se notificó, si la notificación omitió algún requisito (incluido el precio imputado y sus criterios) o si el precio efectivo fue inferior.
- Inscripción. En las ventas conjuntas, la escritura debe reflejar el precio imputado a la vivienda arrendada y los criterios utilizados.
- Administración. La legislación de vivienda podrá atribuir un tanteo y retracto subsidiario sobre la totalidad del inmueble a favor de la Administración.
- Irrenunciabilidad. Las partes ya no pueden pactar la renuncia del inquilino a este derecho, práctica hasta ahora habitual en los contratos de duración superior a cinco (5) años.
10.- Garantías, entrega de la vivienda y forma del contrato
-
- Prohibición del seguro de impago. En ningún caso podrá exigirse al inquilino la contratación de seguros de impago de renta u otras coberturas análogas (artículo 36.5 LAU). Se mantiene el límite de dos (2) mensualidades para la garantía adicional en contratos de hasta cinco (5) o siete (7) años, y se fija en una mensualidad en los temporales.
- Documento de finalización. Al terminar el contrato, las partes deben dejar constancia escrita del estado de la vivienda en un documento firmado por ambas. Si no se firma, o si no recoge desperfecto alguno, se presume que la vivienda se entregó en buen estado, lo que dificultará retener la fianza por daños no documentados (artículo 36.7 LAU).
- Contrato por escrito. La formalización por escrito pasa a ser obligatoria si la pide el inquilino, sin que su incumplimiento afecte a la validez del contrato verbal (artículo 37 LAU).
- Resolución. Se adapta el artículo 27.2.f) LAU: el arrendador puede resolver cuando la vivienda deje de destinarse de forma primordial a satisfacer la necesidad de vivienda del inquilino o de quien la ocupe conforme al artículo 7.
11.- Plataformas de alquiler de corta duración
Se aprueba un nuevo título V LAU con el régimen sancionador aplicable a las plataformas en línea que incumplan las obligaciones de suministro de datos a la Ventanilla Única Digital de Arrendamientos previstas en el Reglamento (UE) 2024/1028. Las multas alcanzan un millón de euros (ampliables hasta el 2% del volumen de negocio global) en las infracciones muy graves. Aunque los sujetos responsables son las plataformas, cabe esperar un mayor control sobre los anuncios y los números de registro de los propietarios.
12.- Salvaguarda de la normativa autonómica
Una nueva disposición adicional duodécima LAU precisa que las previsiones sobre arrendamiento temporal y de habitaciones se entienden sin perjuicio de las disposiciones autonómicas dictadas o que se dicten en ejercicio de sus competencias, que serán de aplicación en su territorio. Esta previsión es clave en Cataluña, como se expone en el apartado específico.
Medidas extraordinarias: prórroga de contratos y actualización de rentas
Junto a la reforma estructural de la LAU, el RDL 29/2026 adopta dos medidas coyunturales que afectan a la práctica totalidad de los contratos de vivienda habitual en vigor, con independencia de que el arrendador sea o no gran tenedor y de que la vivienda esté o no en zona tensionada.
1.- Prórroga extraordinaria de hasta dos años (disposición final quinta)
Ámbito. Contratos de vivienda habitual vigentes el 8 de octubre de 2026 en los que, antes del 31 de diciembre de 2028, finalice: (i) el período de prórroga obligatoria del artículo 9.1 LAU (cinco o siete años); (ii) la prórroga tácita de los artículos 10.1 y 10.2 LAU; o (iii) el período de tácita reconducción del artículo 1566 del Código Civil.
Requisitos. El inquilino debe solicitarla y estar al corriente del pago de la renta, habiéndolo estado mensualmente durante los ocho meses anteriores.
Contenido. La prórroga es por plazos anuales, hasta un máximo de dos años adicionales, y se mantienen los términos y condiciones del contrato en vigor. El arrendador está obligado a aceptarla, salvo que:
-
- las partes hayan pactado otros términos o firmado un nuevo contrato;
- el arrendador haya comunicado, en los plazos y condiciones del artículo 9.3 LAU, la necesidad de ocupar la vivienda para sí o para sus familiares. Es relevante que, a estos efectos, no se exige que esa facultad de recuperación estuviera prevista en el contrato, bastando una causa real y acreditada; o
- las partes acuerden renovar el contrato, o firmar uno nuevo, con una renta al menos un 5% inferior a la vigente.
Esta prórroga es incompatible con la prórroga extraordinaria de hasta tres (3) años en zonas tensionadas del artículo 10.3 LAU, que se aplicará con carácter preferente cuando proceda. No resulta aplicable a los arrendamientos de vivienda temporal.
2.- Limitación extraordinaria de la actualización de la renta (disposición final sexta)
Para los contratos de vivienda sujetos a la LAU cuya actualización anual deba practicarse entre el 8 de octubre de 2026 y el 31 de diciembre de 2027:
-
- Si la renta es superior al límite máximo que resulte del sistema estatal de índices de precios de referencia, no procederá incremento alguno.
- En los demás casos, el incremento será el que pacten de nuevo las partes y, a falta de nuevo pacto, no podrá superar el 2%.
En la práctica, el arrendador deberá comprobar, antes de cada actualización, dónde se sitúa la renta respecto del índice de referencia aplicable a la vivienda y, en su caso, aplicar el menor entre el 2% y la variación del IRAV, que sigue operando como techo general conforme al artículo 18.1 LAU.
Ley por el derecho a la vivienda
El artículo 4 del RDL 29/2026 modifica la Ley de Vivienda en dos aspectos de enorme relevancia práctica.
1.- Gran tenedor: acreditación registral y cómputo por unidades
Los umbrales de la definición estatal de gran tenedor (artículo 3.k de la Ley de Vivienda) no cambian: es gran tenedor la persona física o jurídica titular de más de diez inmuebles urbanos de uso residencial o de una superficie construida de más de 1.500 m² de uso residencial, excluidos en todo caso garajes y trasteros. Las comunidades autónomas pueden seguir rebajando el umbral a cinco o más inmuebles en las zonas tensionadas, de forma motivada.
Las novedades son dos:
-
- Acreditación. La condición de gran tenedor (o su ausencia) debe acreditarse mediante certificación del Registro de la Propiedad con la relación de propiedades a nombre del titular. Es previsible que esta certificación se exija en la práctica al celebrar contratos en zona tensionada, al instar desahucios y ejecuciones, y en la publicidad de las ofertas.
- Cómputo de edificios sin división horizontal. Cuando una finca registral comprenda un edificio con varias unidades susceptibles de uso residencial, cada unidad cuenta como un inmueble independiente, aunque no exista división horizontal inscrita. Con ello se cierra un debate interpretativo relevante: el propietario de un único edificio con once o más viviendas, aunque registralmente sea una sola finca, será gran tenedor.
La condición de gran tenedor tiene consecuencias en numerosos ámbitos: límite de renta por índice de referencia en zonas tensionadas, prórroga obligatoria a inquilinos vulnerables, requisitos previos en los procedimientos de desahucio, exclusión de las reducciones del IRPF, publicidad de las ofertas y limitación de adquisiciones por debajo de valor de mercado.
2.- Contratos anteriores a la Ley de Vivienda: acceso a las prórrogas y al límite del IRAV
Se modifica la disposición transitoria cuarta de la Ley de Vivienda. Los contratos de arrendamiento celebrados antes del 26 de mayo de 2023 podrán acogerse a las prórrogas del artículo 10 LAU en su redacción actual, lo que incluye la prórroga de un año para inquilinos vulnerables cuando el arrendador es gran tenedor y la de hasta tres años en zonas tensionadas. Sus actualizaciones de renta quedan sujetas al límite del IRAV en los términos del nuevo artículo 18.1 LAU. En todo lo demás, estos contratos conservan el régimen vigente cuando se celebraron.
Se trata de una ampliación significativa: un número muy elevado de contratos firmados entre 2019 y mayo de 2023 alcanzarán el final de su plazo en los próximos meses y podrán ahora beneficiarse de estas prórrogas.
Desahucios: suspensión hasta 2030 y enervación extraordinaria
El RDL 29/2026 articula dos mecanismos distintos de protección de los ocupantes vulnerables. Su aplicación depende de quién sea el demandante y del tipo de procedimiento.
1.- Suspensión de desahucios de personas vulnerables sin alternativa habitacional
Desde el 8 de octubre de 2026 y hasta el 31 de diciembre de 2030 se establece un doble régimen, aplicable cuando el demandado se encuentre en situación de vulnerabilidad (acreditada por informe de servicios sociales o conforme a los criterios del artículo 441.7 LEC) y carezca de alternativa habitacional:
(a) Demandantes «especulativos». Cuando el demandante sea una entidad, con o sin personalidad jurídica, dedicada a adquirir inmuebles o carteras de préstamos hipotecarios impagados por un precio claramente inferior a su valor de tasación, con el fin de eludir la función social de la vivienda o maximizar su rentabilidad, el tribunal suspenderá el proceso por auto, aunque ya exista sentencia o se haya acordado el lanzamiento, siempre que no se haya ejecutado. Esta suspensión no prevé compensación alguna al demandante y se aplica aunque hubiera existido una suspensión previa. Quedan excluidos los entes públicos de promoción de vivienda social.
(b) Restantes demandantes. Cuando no proceda la enervación extraordinaria (véase el punto siguiente), el tribunal requerirá informe a la Administración competente sobre los recursos habitacionales disponibles. Si no responde o no los tiene, suspenderá el proceso hasta que se garantice una alternativa adecuada. Las reglas de esta suspensión son:
-
-
- Se revisa cada doce meses y se alza cuando desaparece la vulnerabilidad, se ofrece una alternativa adecuada (o el demandado la rechaza sin causa) o transcurren tres años desde que se acordó.
- La Administración debe compensar al demandante cuando sea una persona física o una persona jurídica dedicada al alquiler asequible o social. La compensación cubre, como máximo, la renta dejada de percibir, los suministros impagados y las costas, pero no el lucro cesante hipotético ni los daños morales. La demora de la Administración genera intereses.
- No procede la suspensión cuando el tribunal aprecie que debe prevalecer la vulnerabilidad del propio demandante (salvo que sea persona jurídica o persona física gran tenedora) ni, en todo caso, cuando el demandante sea una persona física titular de dos o menos viviendas.
- La suspensión o la compensación no eximen al inquilino de su obligación de seguir pagando la renta.
-
2.- Enervación extraordinaria a cargo de la Administración (nuevo artículo 22.6 LEC)
Con carácter permanente (no sujeto a plazo), en los desahucios por falta de pago de rentas o cantidades debidas en los que se acredite la vulnerabilidad económica del inquilino, y salvo que el demandante sea una de las entidades del apartado 1 anterior:
-
- Acreditada la vulnerabilidad, se comunica inmediatamente a la Administración competente, que dispone de un plazo máximo e improrrogable de dos (2) meses para ofrecer una alternativa habitacional adecuada o, en su defecto, pagar al arrendador o consignar la totalidad de las cantidades reclamadas y devengadas, más las costas.
- Durante ese plazo quedan suspendidos el procedimiento y, en su caso, el lanzamiento.
- Si la Administración paga o consigna en plazo, se declara enervada la acción y el contrato continúa.
- Si transcurren los dos (2) meses sin alternativa ni pago, la Administración queda subrogada automáticamente en la posición deudora del inquilino, no hay lanzamiento y el contrato se mantiene hasta su expiración mientras persista la vulnerabilidad.
Esta enervación extraordinaria es independiente de la ordinaria del artículo 22.4 LEC: no computa como enervación anterior, no impide una enervación ordinaria posterior y procede aunque el arrendador haya practicado el requerimiento fehaciente de pago. Para el arrendador, el efecto práctico es que, en caso de inquilino vulnerable, el cobro pasa a depender de la Administración y la recuperación de la vivienda se aplaza, como mínimo, hasta el fin del contrato.
3.- Procedimientos en curso
Ambos regímenes se aplican también a las ejecuciones en curso el 8 de octubre de 2026 en las que no se haya practicado el lanzamiento (disposición transitoria segunda). En el caso de la suspensión del artículo 2, el ejecutado puede pedirla aunque el trámite de vulnerabilidad ya se hubiera resuelto o se hubiera agotado la suspensión máxima del artículo 441.6 LEC; presentada la solicitud, el letrado de la Administración de Justicia suspenderá provisionalmente el lanzamiento hasta que el tribunal resuelva. En el caso de la enervación extraordinaria, debe cumplirse este nuevo trámite antes de continuar el proceso, cualquiera que sea su fase.
4.- Ejecuciones hipotecarias
La demanda de ejecución hipotecaria deberá indicar si el inmueble es la vivienda habitual del deudor y si el ejecutante es gran tenedor. Si declara no serlo, deberá acompañar certificación del Registro de la Propiedad con la relación de viviendas a su nombre (artículo 685.2 LEC).
Otras medidas de regulación del mercado
1.- Limitación de adquisiciones de vivienda por debajo del 70% de su valor
Desde el 8 de octubre de 2026 y hasta el 31 de diciembre de 2030, tienen limitada la adquisición de viviendas, a título gratuito u oneroso, por una contraprestación inferior al 70% de su valor de mercado:
-
- las entidades, con o sin personalidad jurídica, dedicadas a adquirir inmuebles o carteras de préstamos hipotecarios impagados por un precio claramente inferior a su valor de tasación; y
- las personas jurídicas que sean gran tenedor conforme a la legislación estatal, así como las entidades de su grupo o que actúen por su cuenta.
El valor de mercado se determina a la fecha del acuerdo vinculante mediante tasación de una sociedad homologada inscrita en el Banco de España e independiente de las partes, cuyo informe debe aportar el comprador. La contraprestación computable incluye todas las cantidades, deudas asumidas, prestaciones accesorias y ventajas patrimoniales, también las satisfechas por personas vinculadas. La limitación alcanza tanto a viviendas usadas como a viviendas de nueva construcción desde que cuenten con certificado de final de obra.
Quedan fuera de la limitación las adquisiciones destinadas a vivienda habitual a precio asequible o social hasta al menos el 31 de diciembre de 2030, a residencias sociosanitarias o de colectivos vulnerables (por entidades del tercer sector) y a la protección de víctimas de violencia de género. También quedarán fuera las entidades adheridas a un futuro Código de Buenas Prácticas que aprobará el Consejo de Ministros (y que todavía no existe) y, con esa misma condición, las adjudicaciones en procedimientos de ejecución. Se respetan las transmisiones ya elevadas a escritura pública antes del 8 de octubre de 2026, aunque estén pendientes de inscripción, que no podrán modificarse ni ampliarse después.
Esta medida debe tenerse muy presente en operaciones de compra de carteras, adquisiciones de activos adjudicados y transmisiones intragrupo.
2.- Publicidad de las ofertas de alquiler
Toda publicidad u oferta de arrendamiento de vivienda debe ser veraz y transparente e incluir, como mínimo:
-
- el índice de referencia del precio del alquiler, si la vivienda está en zona tensionada;
- en los ámbitos con limitación legal de renta, el límite de renta aplicable y la normativa y parámetros que lo determinan;
- el número, código o título identificativo de la unidad, cuando exista (por ejemplo, el número de registro de una vivienda de uso turístico); y
- la condición de gran tenedor del arrendador, cuando proceda.
Todo ello sin perjuicio de las competencias de inspección y sanción de las administraciones en materia de consumo y vivienda.
3.- Cesión de créditos hipotecarios
Se añade un artículo 25 bis a la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, aplicable a las cesiones realizadas desde el 8 de octubre de 2026. El deudor puede oponer al cesionario las mismas excepciones que al acreedor original; se mantienen los derechos derivados de los códigos de buenas prácticas; se prohíbe ceder préstamos vencidos cuyo deudor esté acogido al Real Decreto-ley 6/2012; y, si tras la cesión de un crédito vencido sobre vivienda habitual el deudor acredita en seis meses que cumple los requisitos de dicho Real Decreto-ley, el cedente deberá readquirir el préstamo por el mismo precio.
Especial referencia a Cataluña
1.- Arrendamientos temporales y de habitaciones: prevalece la Ley catalana 11/2025
Cataluña se adelantó al legislador estatal. La Ley 11/2025, de 29 de diciembre, de medidas en materia de vivienda y urbanismo (DOGC de 31 de diciembre de 2025) introdujo en la Ley 18/2007, del derecho a la vivienda, los nuevos artículos 66 bis (arrendamientos de vivienda con carácter temporal) y 66 ter (arrendamiento de habitaciones).
Analizamos esta reforma en detalle en nuestra Circular Civil Mercantil 1/2026, de 8 de enero de 2026, que puede consultarse para mayor detalle.
La nueva disposición adicional duodécima LAU establece expresamente que las previsiones estatales sobre arrendamiento temporal y de habitaciones se entienden sin perjuicio de las normas autonómicas, que se aplicarán en su territorio, y cita de forma expresa a Cataluña. Por tanto, en las viviendas situadas en Cataluña, el régimen de estos contratos seguirá siendo, en lo esencial, el de la Ley 11/2025. Recordamos sus rasgos principales:
-
- Se presume que todo arrendamiento de vivienda satisface una necesidad permanente, con independencia de su duración. Solo cabe el temporal por razones profesionales, laborales, de estudios, médicas, de espera de entrega de vivienda o de regreso a la residencia habitual, u otras análogas.
- La causa y su acreditación documental deben constar en el contrato y la documentación debe depositarse con la fianza en el INCASÒL. A falta de ello, se presume que el arrendamiento es de vivienda permanente.
- A los temporales se les aplican las normas de la vivienda sobre fianza, garantías, determinación y actualización de la renta (límites de la LAU e IRAV), mejoras y gastos.
- La prórroga sin acreditar la causa, o un nuevo contrato con el mismo inquilino sobre la misma vivienda sin acreditar que persiste la necesidad temporal, convierten el contrato en arrendamiento de vivienda permanente, con su duración mínima.
- Los arrendamientos con finalidad exclusivamente recreativa, vacacional o de ocio se rigen por las normas del uso distinto, con constancia de la causa y de la residencia permanente del inquilino y depósito de la documentación.
- En el alquiler de habitaciones en zona tensionada, la suma de las rentas no puede exceder la renta máxima aplicable al alquiler de la vivienda completa.
Dicho esto, la delimitación entre ambas normas no será siempre sencilla. La ley catalana no regula algunos aspectos que el RDL 29/2026 sí contempla para los temporales (por ejemplo, la duración máxima de 12 meses, el desistimiento tras un mes, el límite de una mensualidad de garantía adicional o el régimen de pequeñas reparaciones). Es razonable entender que, en lo que no contradiga la regulación catalana, la LAU puede resultar de aplicación complementaria, pero será una cuestión debatida. Hasta que se aclare, recomendamos redactar los contratos temporales en Cataluña de forma que cumplan simultáneamente ambas normas.
2.- Medidas del RDL 29/2026 que sí se aplican en Cataluña
Fuera del ámbito de los temporales y las habitaciones, la mayor parte del RDL 29/2026 se aplica plenamente en Cataluña, pues la LAU, la LEC y la legislación tributaria estatal rigen en todo el territorio. En particular:
-
- la prórroga extraordinaria de hasta dos años y la limitación de la actualización de rentas hasta el 31 de diciembre de 2027;
- el acceso de los contratos anteriores a mayo de 2023 a las prórrogas del artículo 10 LAU, especialmente relevante en los numerosos municipios catalanes declarados zona tensionada;
- la prohibición de repercutir tributos y gastos de gestión, la supresión de la indemnización por desistimiento, la prohibición del seguro de impago y el documento de finalización del contrato;
- el nuevo derecho de adquisición preferente del inquilino, que convivirá con los derechos de tanteo y retracto de la Generalitat ya existentes en zonas tensionadas;
- la suspensión de desahucios y la enervación extraordinaria, en la que la Administración competente será la catalana; y
- las medidas fiscales estatales (IRPF, IVA, IBI, plusvalía y SOCIMI).
3.- La nueva definición catalana de gran tenedor
Con posterioridad a nuestra Circular 1/2026, la Ley 11/2026, de 9 de julio, de medidas fiscales, financieras, administrativas y del sector público (DOGC núm. 9706, de 13 de julio de 2026; en vigor desde el 14 de julio de 2026) ha introducido una nueva definición de gran tenedor en la legislación catalana de vivienda. La definición se incorpora con idéntico contenido en el nuevo artículo 3.s) de la Ley 18/2007, del derecho a la vivienda, y en el artículo 5.9 de la Ley 24/2015, de medidas urgentes para afrontar la emergencia en el ámbito de la vivienda y la pobreza energética. Son grandes tenedores:
-
- Las entidades financieras, sus filiales inmobiliarias, los fondos de inversión y las entidades de gestión de activos, incluidos los procedentes de la reestructuración bancaria.
- Las personas jurídicas que, por sí mismas o mediante un grupo de empresas, tengan la propiedad o el derecho de uso, disfrute o explotación de más de diez inmuebles urbanos de uso residencial en España, o de cinco o más situados en Cataluña. Se exceptúan los promotores sociales, las personas jurídicas con más del 15 % de la superficie de su parque en Cataluña calificada como vivienda de protección oficial destinada a alquiler y las entidades sin ánimo de lucro que proveen vivienda a personas vulnerables.
- Los fondos de capital riesgo y de titulización de activos.
- Las personas físicas que tengan la propiedad o el derecho de uso, disfrute o explotación de más de diez inmuebles urbanos de uso residencial en España, o de cinco o más situados en Cataluña.
La novedad más relevante es que el umbral de cinco inmuebles en Cataluña se aplica tanto a personas físicas como jurídicas y con independencia de que se encuentren o no en zona de mercado residencial tensionado. Además, no se computa solo la propiedad, sino también cualquier derecho de uso, disfrute o explotación (usufructos, arrendamientos para su explotación, gestión integral, etc.), y la definición no recoge el criterio alternativo de superficie (1.500 m²).
La Ley 11/2026 añade, además, unas reglas de cómputo: (i) las participaciones en comunidad solo computan en la medida en que, sumadas, equivalgan a la titularidad completa de un inmueble; (ii) en las viviendas con varios titulares, basta con que uno de ellos sea gran tenedor para que la vivienda quede sujeta a las obligaciones y limitaciones correspondientes; y (iii) en un edificio sin división horizontal inscrita, cada unidad susceptible de uso residencial cuenta como un inmueble independiente, lo que puede acreditarse mediante certificación registral complementada con otros documentos públicos o administrativos. Esta última regla coincide con la que el RDL 29/2026 incorpora ahora a la definición estatal.
En cuanto a su aplicación temporal, las nuevas disposiciones transitorias de ambas leyes establecen que la condición de gran tenedor, a efectos de las obligaciones derivadas de la nueva definición, no se aplica a los contratos suscritos antes del 31 de julio de 2026.
La definición catalana despliega sus efectos, entre otros, en los siguientes ámbitos:
-
- Contención de rentas (Ley 18/2007): la condición de gran tenedor debe constar en el contrato de arrendamiento, so pena de infracción grave, y en la publicidad de las viviendas situadas en zona tensionada.
- Tanteo y retracto de la Generalitat sobre viviendas en zona tensionada de grandes tenedores personas jurídicas inscritos en el Registro de grandes tenedores, con las excepciones ya comentadas en nuestra Circular 1/2026.
- Registro de grandes tenedores: su incumplimiento de las obligaciones de comunicación se tipifica como infracción.
Hay que tener en cuenta que, a efectos tributarios, el Código tributario de Cataluña mantiene una definición propia para el tipo incrementado del impuesto sobre transmisiones patrimoniales (artículo 641-1.5), que la Ley 11/2026 también modifica. Allí es gran tenedor quien sea propietario de más de diez inmuebles residenciales o más de 1.500 m² en Cataluña, o de cinco o más en municipios declarados tensionados. Además, se aplica un tipo del 20 % a la adquisición de un edificio entero de viviendas por cualquier persona física o jurídica, incluso cuando la adquisición se haga de forma progresiva, salvo determinadas excepciones (por ejemplo, la adquisición por una persona física de un edificio de hasta cuatro viviendas destinadas a vivienda habitual propia y de familiares hasta el segundo grado).
En definitiva, en Cataluña conviven hoy tres conceptos de gran tenedor: el estatal de la Ley de Vivienda (relevante para la LAU, la LEC y el IRPF, y que ahora debe acreditarse mediante certificación registral), el de la legislación catalana de vivienda (Leyes 18/2007 y 24/2015) y el tributario del Código tributario de Cataluña. Un mismo propietario puede ser gran tenedor a unos efectos y no a otros. Por ejemplo, una persona física con seis viviendas en Cataluña fuera de zona tensionada será gran tenedora para la legislación catalana de vivienda, pero no para la estatal. Recomendamos verificar la condición con arreglo a las tres definiciones antes de cualquier compraventa, contrato de arrendamiento o reclamación judicial.
Medidas fiscales relevantes para propietarios, inversores e inquilinos
1.- IRPF: nuevo sistema de reducciones por arrendamiento de vivienda
Se rediseña la reducción del rendimiento neto del alquiler de vivienda (artículo 23.2 LIRPF). El nuevo sistema solo se aplica a la vivienda habitual (artículo 2.1 LAU), por lo que los arrendamientos temporales quedan fuera, y excluye a los arrendadores gran tenedor en los supuestos de nuevo contrato y primer alquiler. Su principal rasgo es que premia la moderación de la renta y penaliza su incremento entre contratos.
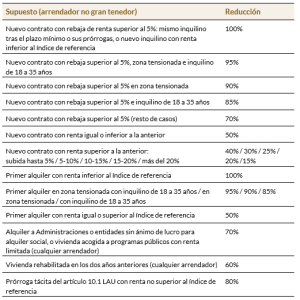
Los requisitos deben cumplirse al firmar el contrato, y se aplica la reducción más alta cuando concurran varias. No hay reducción sobre rendimientos regularizados por la Administración ni en los contratos que incumplan los límites de renta del artículo 17.6 LAU.
Régimen transitorio. Los contratos anteriores al 26 de mayo de 2023 conservan el régimen vigente a 31 de diciembre de 2021, y los celebrados entre esa fecha y el 1 de diciembre de 2026 mantienen el vigente a 31 de diciembre de 2025. En la práctica, el nuevo sistema se aplicará a los contratos firmados a partir del 1 de diciembre de 2026. La reducción del 80% por prórroga tácita se aplica a cualquier contrato cuyo plazo mínimo de cinco años venza después de esa fecha.
2.- IRPF: deducción estatal por alquiler de vivienda habitual (inquilinos)
Los inquilinos con base imponible inferior a 33.007,20.-€ podrán deducir el 10% de las cantidades pagadas por el alquiler de su vivienda habitual, con una base máxima de 11.630.-€ (decreciente a partir de 23.007,20.-€ de base imponible). No podrán aplicarla si, durante al menos la mitad del año, el contribuyente o su unidad familiar son titulares de otra vivienda a menos de 50 km de la arrendada.
3.- IRPF: imputación de rentas y operaciones con parientes
-
- Desde el 1 de enero de 2027, la imputación de rentas por inmuebles no arrendados ni afectos (segundas residencias, viviendas vacías) pasa a una escala progresiva sobre la suma de valores catastrales: 1,1% hasta 100.000 euros, 1,5% hasta 500.000 euros, 2% hasta 1.000.000 de euros y 3% a partir de esa cifra. Para 2026 se mantiene el 1,1% en los municipios con valores catastrales revisados desde 2012.
- Desde la misma fecha, en el alquiler o cesión a familiares hasta el tercer grado, el rendimiento mínimo se calcula aplicando el porcentaje medio efectivo de imputación del contribuyente.
4.- IRPF: exención por venta a entes públicos
Hasta el 31 de diciembre de 2027 queda exenta la ganancia patrimonial por la venta de viviendas a entes públicos de promoción de vivienda social y asequible, siempre que el valor de transmisión sea inferior a 800.000 euros y la vivienda haya estado desocupada sin causa justificada durante los dos años anteriores. La exención es total hasta 200.000 euros y decreciente hasta 800.000 euros, y se complementa con una posible exención por reinversión en el nuevo producto de ahorro Financia Europa.
5.- IVA
-
- Alquileres de corta duración. Desde el 1 de diciembre de 2026, dejan de estar exentos y tributan al 10% los arrendamientos de apartamentos o viviendas amueblados de hasta 30 noches a favor de un mismo arrendatario, aunque no se presten servicios hoteleros (salvo que se trate de la vivienda habitual del arrendador). Afecta de lleno a las viviendas de uso turístico, cuyos titulares pasarán a tener obligaciones de facturación y autoliquidación del IVA, con derecho a deducir el IVA soportado.
- Obras de renovación. Desde la misma fecha, el tipo reducido del 10% se extiende a las obras de renovación y reparación de viviendas destinadas al alquiler habitual, cualquiera que sea el arrendador (incluidas sociedades), con requisitos de antigüedad, pago bancario y coste de materiales.
- Vivienda protegida. El tipo superreducido del 4% se aplica a las entregas por sus promotores de viviendas protegidas con calificación permanente o indefinida.
6.- IBI: recargos a viviendas vacías y turísticas
Los ayuntamientos podrán establecer, mediante ordenanza:
-
- En municipios de zona tensionada, un recargo de hasta el 50% de la cuota sobre viviendas desocupadas más de dos años sin causa justificada, sin el umbral de cuatro inmuebles que se exige fuera de esas zonas; de hasta el 100% si el titular tiene cuatro o más viviendas, ampliable en 50 puntos si la desocupación supera tres años.
- Fuera de zona tensionada, se mantiene el esquema actual (titulares de cuatro o más viviendas, hasta 50% y hasta 100% a partir de tres años, con un incremento adicional por varios inmuebles vacíos en el municipio).
- Un nuevo recargo sobre viviendas destinadas a alojamiento turístico en municipios de zona tensionada: hasta el 50%, el 100% (titulares de dos o más) o el 150% (titulares de cuatro o más).
Se consideran causas justificadas de desocupación, entre otras, el traslado temporal, las obras, los litigios, la segunda residencia (hasta cuatro años) y la oferta en venta (hasta un año) o en alquiler (hasta seis meses) a precio de mercado.
7.- Plusvalía municipal
Desde el 1 de diciembre de 2026 se actualizan los coeficientes máximos del método objetivo del IIVTNU (por ejemplo, 0,17 para menos de un año, 0,25 para nueve años o 0,30 para veinte o más). Conforme al artículo 107.4 TRLRHL, si los coeficientes de una ordenanza superan los nuevos máximos, se aplican directamente estos últimos hasta su modificación. Conviene revisar el impacto en transmisiones próximas a esa fecha.
8.- SOCIMI
Se crea un gravamen especial del 25% sobre los beneficios no distribuidos procedentes del arrendamiento de vivienda en cualquiera de sus modalidades (incluidos el turístico y el de corta duración). El gravamen se reduce un 50% si más del 80% del parque en alquiler es asequible, y desaparece si, además, el beneficio se reinvierte en tres años en vivienda asequible. Transitoriamente, el porcentaje exigido es del 60% para los períodos iniciados en 2026 y del 70% para los iniciados en 2027. Se aplica a los períodos iniciados en 2026 que no hubieran concluido el 8 de octubre de 2026.
Régimen transitorio ¿A qué contratos se aplica?
El RDL 29/2026 no contiene una disposición transitoria general para la reforma de la LAU. Por ello, en aplicación del principio de irretroactividad (artículo 2.3 del Código Civil) y del criterio seguido en las sucesivas reformas arrendaticias, la regla general es que las modificaciones de la LAU se aplican a los contratos celebrados a partir del 8 de octubre de 2026, mientras que los anteriores siguen rigiéndose por la normativa vigente cuando se firmaron. Esta regla tiene, sin embargo, excepciones expresas importantes:
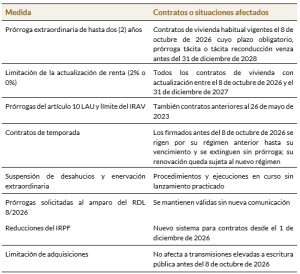
Advertimos de que algunas de las nuevas reglas pueden suscitar debate sobre su aplicación a contratos en vigor, especialmente las que operan sobre hechos posteriores a la entrada en vigor: la repercusión de tributos (IBI) en recibos futuros, los gastos de renovación del contrato, el derecho de adquisición preferente en ventas posteriores, el procedimiento de reparaciones del artículo 21.5 LAU o el documento de finalización del arrendamiento. Recomendamos analizar estos supuestos caso por caso y, ante la duda, adoptar la solución más prudente.
Texto íntegro del Real Decreto-ley 29/2026: BOE núm. 249, de 7 de octubre de 2026


